Un embargo bancario no siempre es definitivo.
La ley argentina establece límites y procedimientos concretos.
Esta página explica qué dice la normativa y cómo puede orientarte un profesional según tu situación particular.
Conocé tus derechos y las vías legales disponibles en Argentina
Un embargo bancario no siempre es definitivo.
La ley argentina establece límites y procedimientos concretos.
Esta página explica qué dice la normativa y cómo puede orientarte un profesional según tu situación particular.
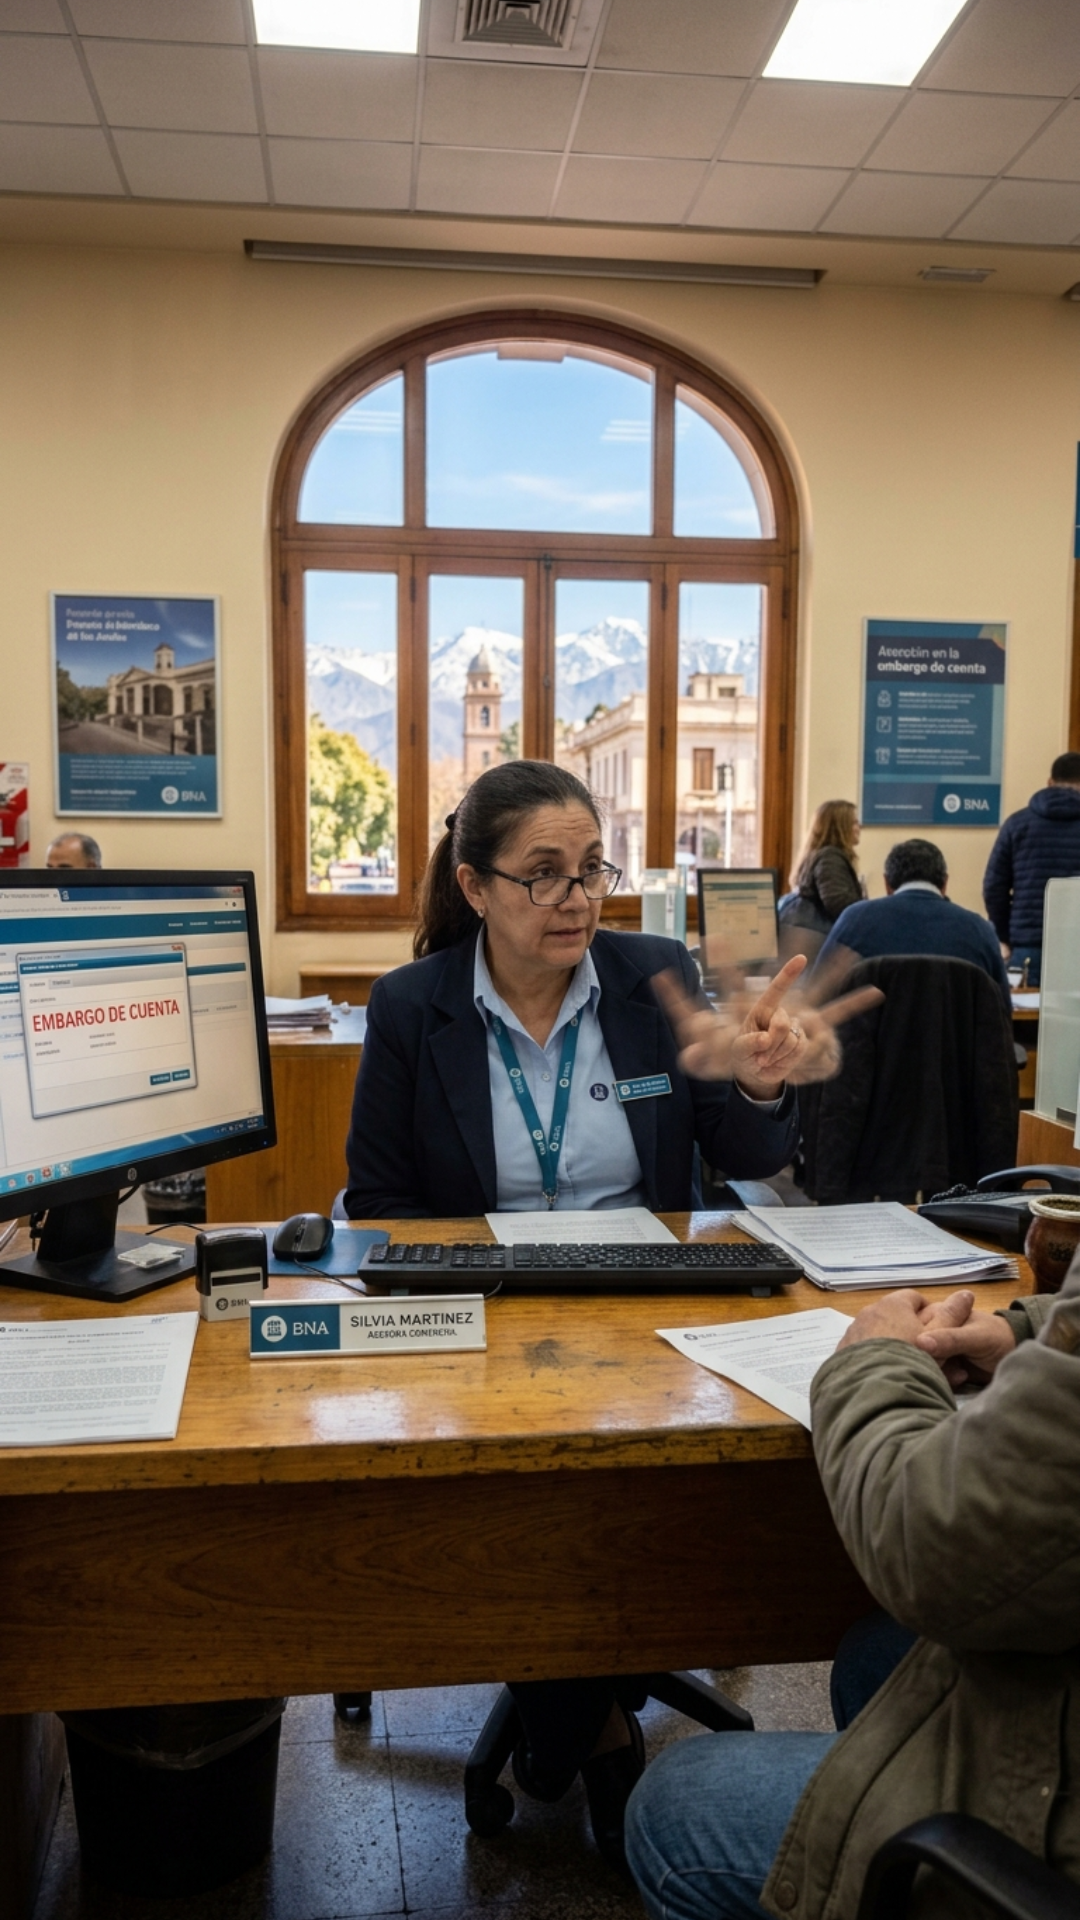
Un embargo sobre tu cuenta bancaria puede levantarse o limitarse si actuás rápido.
Estos son los pasos concretos que recomendamos desde el primer momento.
¿Tu cuenta fue retenida hoy?
Contanos tu caso ahora — analizamos tu situación sin costo.
No todas las cuentas bancarias tienen el mismo nivel de protección legal.
La diferencia entre el tipo de cuenta puede ser decisiva para saber si un embargo sobre tus fondos es válido o impugnable.
| Criterio | Cuenta sueldo | Cuenta ordinaria |
|---|---|---|
| Base legal | Ley 27.320 + LCT art. 147 | CCyC art. 744 |
| ¿Es embargable? | Protegida hasta 1 SMVM | Embargable en su totalidad |
| Excedente del SMVM | Puede embargarse parcialmente | Sin límite legal automático |
| Fondos de otros orígenes | Pierden protección si se mezclan | Sin protección especial |
| ¿Se puede impugnar el embargo? | ✅ Sí, si afecta el mínimo | ⚠️ Según el caso |
| Embargo por deuda alimentaria | Sin límite — lo fija el juez | Sin límite — lo fija el juez |
⚠️ Punto crítico: si en tu cuenta sueldo depositás también dinero de otro origen (alquiler, changas, transferencias), esos fondos pueden perder la protección legal al mezclarse. El banco no distingue — lo distingue el juez si lo planteás a tiempo.
Fuente: Ley 27.320 – LCT art. 147 – CCyC art. 744 – SMVM agosto 2026: $376.600 – Actualizado por Dra. Eliana J. Ortiz, Mat. SCJ 10587
Parcialmente.
La cuenta sueldo está protegida hasta el equivalente a 1 SMVM ($376.600 en agosto 2026) por la Ley 27.320 y el art. 147 de la LCT.
Solo el excedente puede ser objeto de embargo, y con los límites del Decreto 484/87.
Si el embargo afecta el mínimo protegido, podés impugnarlo ante el juzgado.
Es una situación frecuente.
El banco cumple la orden judicial sin analizar el origen de los fondos.
Si la retención superó el mínimo inembargable, tu abogado puede presentar un escrito de oposición ante el juzgado que dictó la medida para solicitar la devolución del excedente.
Depende del origen del embargo.
Si se pagó la deuda o se llegó a un acuerdo, el juzgado puede ordenar el levantamiento en 48 a 72 horas hábiles.
Si se impugna por fondos inembargables, el plazo puede extenderse entre 5 y 15 días hábiles según el juzgado y la complejidad del caso.
Sí. Una vez trabado el embargo, aplica sobre los fondos actuales y también sobre los que ingresen mientras la medida esté vigente.
Por eso es importante actuar rápido: cada acreditación de sueldo puede quedar retenida hasta que se levante la medida.
Abrir otra cuenta no protege automáticamente tu sueldo.
Si el acreedor identifica la nueva cuenta, puede solicitar al juzgado que extienda el embargo.
La única protección real es gestionar el levantamiento o la impugnación de la medida original.
Sí. ARCA (ex AFIP) tiene facultades de ejecución fiscal propias que le permiten trabar embargo sobre cuentas bancarias sin necesidad de juicio ordinario previo, bajo la Disposición 120/2025.
Si recibiste una notificación de ARCA, el plazo para actuar es muy corto.

© 2026 Enlace Gestion. © 2026 Enlace & Gestión – Mendoza, Argentina. Todos los derechos reservados.